深圳律師成功代理3億房產居間“跳單”案 買家設BVI離岸公司以股權交易規避傭金,法院穿透認定中介報酬
一、案情簡介
深圳某資產管理公司(下稱“賣方”)擬出售其持有的核心地段商業物業,市場估值約3億元。因該物業由項目公司持有,交易既可通過資產轉讓完成,也可通過股權轉讓完成。某中介機構(下稱“中介方”)接受賣方委托尋找買家,并投入大量資源向潛在買家某投資集團實際控制人李某推介項目,安排看場、提供盡調資料、披露交易底價及賣方談判意向。雙方簽署居間服務確認書,約定若促成交易,買方或賣方按成交價一定比例支付傭金。
李某隨后以自己控制的BVI離岸公司作為收購主體,繞開中介方直接與賣方接觸。為規避房地產交易監管及高額居間報酬,雙方設計“股權收購”方案:由BVI公司收購項目公司100%股權,從而間接取得物業權益。交易完成后,中介方發現買賣雙方已實際成交,遂委托深圳律師提起訴訟,要求李某及收購主體支付居間報酬及違約金。
二、爭議焦點
- 買方通過BVI公司以股權交易方式取得物業,是否屬于“利用中介人提供的交易機會”?
- 股權交易與房地產資產交易形式不同,能否成為拒絕支付居間報酬的理由?
- 居間合同中的“跳單”條款是否有效?買方是否構成違約?
- BVI離岸公司作為簽約和收購主體,是否應承擔責任?實際控制人是否需承擔連帶責任?
三、律師代理思路
深圳律師團隊接受中介方委托后,從“交易機會歸屬”和“交易實質穿透”兩條主線展開:
第一,固定中介服務證據。包括微信聊天、郵件、看房記錄、盡調資料清單、會議紀要、報價溝通、居間確認書等,證明中介方已向買方提供了具體、確定的交易機會和媒介服務。
第二,穿透股權交易外觀。律師調查發現,BVI公司的唯一股東、董事及實際控制人均為李某,收購資金亦來源于李某控制的境內主體。收購標的項目公司名下核心資產即為案涉物業,除此之外并無實質經營。交易對價、交割安排、談判條件與中介方此前披露的信息高度一致。
第三,論證“跳單”構成。根據《民法典》第965條,委托人在接受中介人的服務后,利用中介人提供的交易機會或者媒介服務,繞開中介人直接訂立合同的,應當向中介人支付報酬。買方雖未直接與賣方簽署房地產買賣合同,但通過收購項目公司股權間接實現同一交易目的,屬于以合法形式掩蓋規避居間報酬的行為。
第四,擴大責任主體。將BVI公司、境內收購平臺及李某列為共同被告,主張BVI公司系李某為本次交易設立的特殊目的公司,李某實際操控交易,應共同承擔付款責任。
四、法院裁判觀點
法院審理后認為:
- 中介方已提供訂立合同的機會和媒介服務,且該服務與后續交易具有直接因果關系。買方在獲取項目信息后,繞開中介方與賣方交易,符合“跳單”情形。
- 交易形式雖為股權轉讓,但項目公司核心資產為案涉物業,股權交易對價主要對應物業價值,交易實質是房地產權益轉讓。買方不能僅以“股權交易”之名否定中介方應得報酬。
- 居間合同關于禁止跳單及違約責任的約定,系雙方真實意思表示,不違反法律、行政法規強制性規定,應屬有效。
- BVI公司雖為境外主體,但其系為案涉交易專門設立,李某實際控制并從中受益,判令收購主體支付居間報酬及違約金,李某承擔連帶責任。
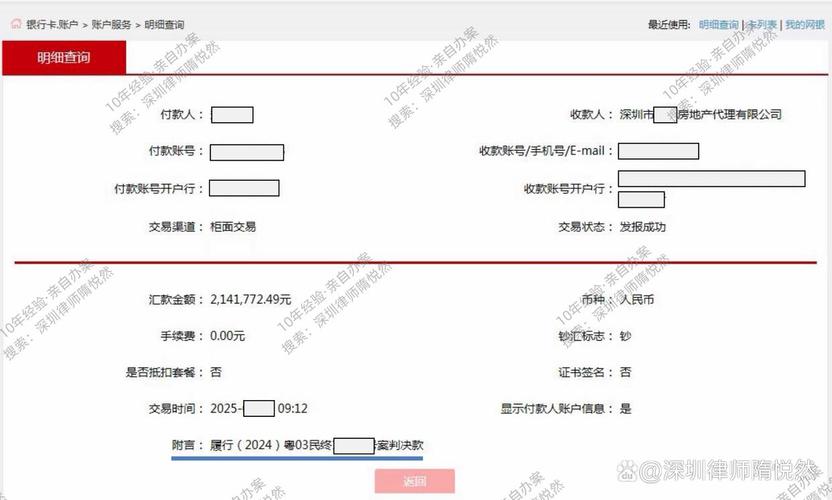
法院支持了中介方的主要訴訟請求,判令買方支付居間報酬及逾期違約金,并承擔部分律師費、保全費等合理維權費用。案件成功代理,為中介方挽回數百萬元經濟損失。
五、法律評析
本案典型意義在于:隨著大宗房地產交易越來越多采用“股權轉讓”模式,部分買家試圖通過設立BVI公司、多層離岸架構,將房地產交易包裝為股權交易,從而規避限購、稅費及中介傭金。但司法實踐越來越注重實質審查。只要中介方能夠證明其提供了具體交易機會、買方利用了該機會并繞開中介完成交易,即使最終合同形式為股權轉讓,也可能被認定為“跳單”。
《民法典》第965條為中介人提供了明確請求權基礎。中介合同中的“跳單條款”并非當然無效,但需合理界定“利用中介服務”的范圍。若買方是通過其他合法渠道獲得同一交易信息,或中介未提供獨家信息,則不當然構成跳單。因此,證據固定至關重要。
六、實務啟示
對中介機構:應簽署書面居間確認書,明確服務內容、傭金標準、禁止跳單條款;保存帶看、推介、談判、盡調等全過程記錄;對大宗交易,提前調查買方股權架構和實際控制人。
對買方:試圖通過BVI公司、股權交易規避傭金,法律風險較高。一旦被認定跳單,不僅需支付約定傭金,還可能承擔違約金、律師費及訴訟成本。
對賣方:應遵守與中介的約定,避免配合買方“過橋”交易,否則可能承擔連帶責任。
對律師:辦理此類案件需具備公司、金融、涉外及不動產法律綜合能力,善于運用證據鏈和穿透式思維,還原交易實質。
(本文根據真實案例改編,當事人名稱已化名,不構成具體法律意見。)
如若轉載,請注明出處:http://www.moonray.cn/product/18.html
更新時間:2026-10-22 01:28:01